Finans notu: Bu yazı genel bilgi ve kişisel yorum içerir; yatırım danışmanlığı ya da yatırım tavsiyesi değildir. Fon bazında bağlayıcı bilgi için KAP duyurusu, fon izahnamesi ve aracı kurumunuzdaki hesap hareketi esas alınmalı.
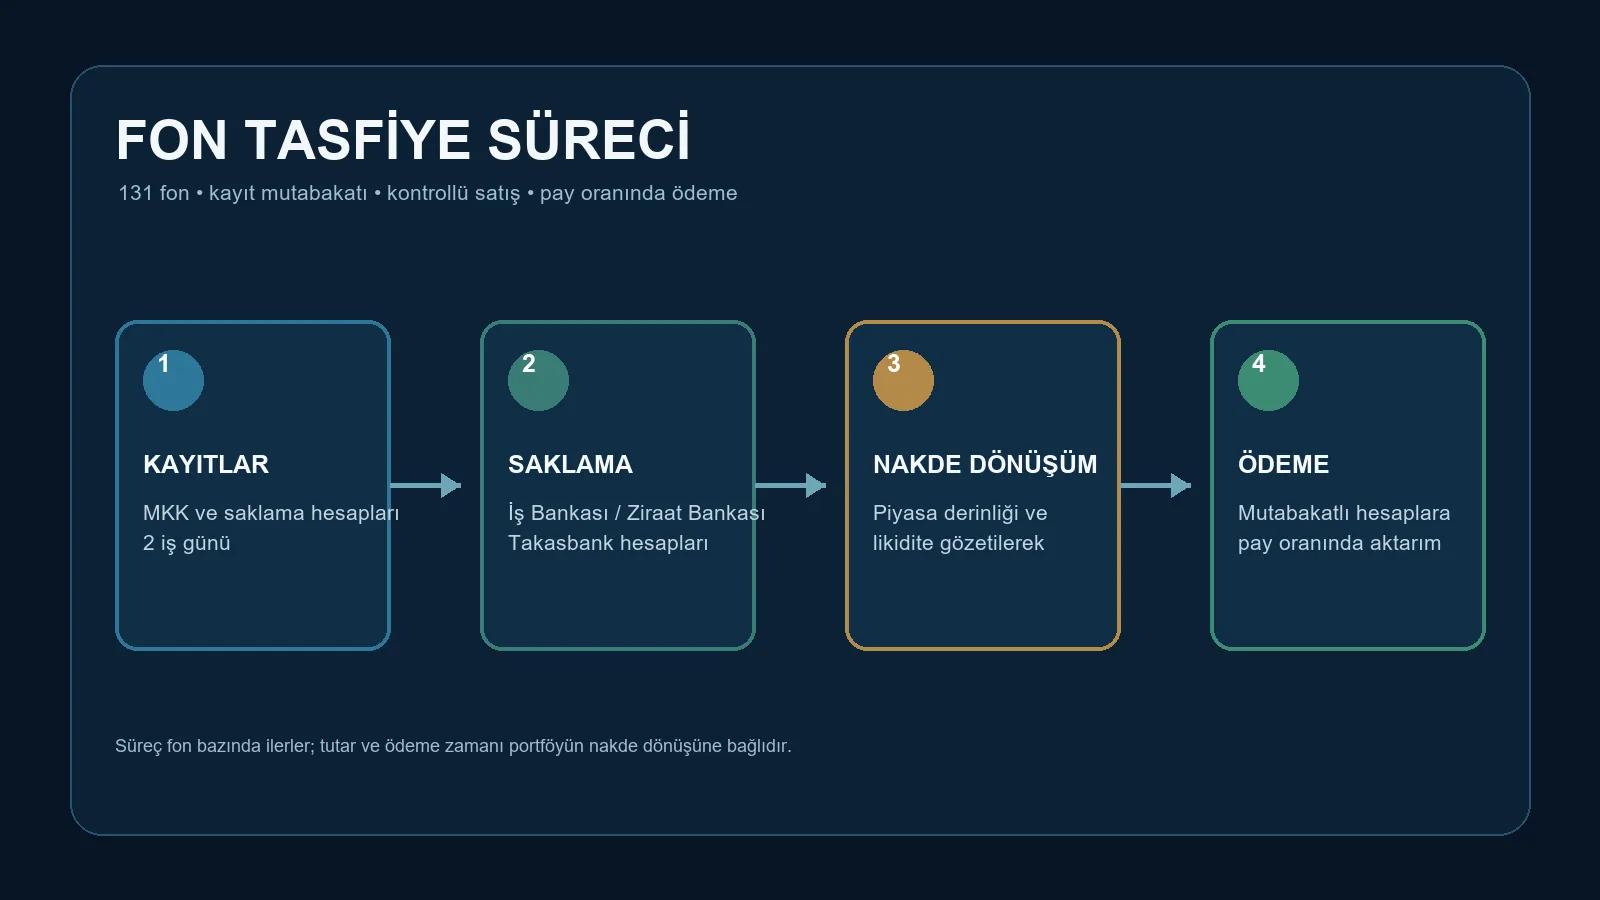
Daha önce 130 fonun tasfiyesinden söz edilirken en büyük boşluk, ödemenin hangi sırayla ve hangi kanaldan yapılacağıydı. SPK kararında 131 fon yer alıyor. Ancak bu, üç ay sonrasında tüm ödemelerin aynı gün yapılacağı anlamına gelmiyor. Tasfiye; önce kayıtların eşleştirildiği, sonra varlıkların nakde çevrildiği ve elde edilen nakdin dönem dönem dağıtıldığı bir süreç.[1]
Önceki iki yazıda ilk likidite ve temerrüt dalgasını ve ilk tasfiye kararını anlatmıştım. Yeni açıklama artık “ne oldu?” sorusundan çok, “buradan sonra mekanizma nasıl çalışacak?” sorusuna cevap veriyor.[1]
Kararın kapsamı: 131 fon ve kapalı çıkış kapısı
SPK'nın usul ve esasları; A1 Capital, Atlas, Bulls, Hedef, Pardus, Pusula ve Tera Portföy çatısı altında listelenen 131 fon için geçerli. Tasfiye kapsamındaki fonlarda yalnız TEFAS değil, diğer dağıtım kanalları üzerinden de yeni alım ya da iade talimatı yürütülmeyecek. 17 Eylül ve öncesinde verilmiş, fakat takası henüz tamamlanmamış fon portföyü işlem talimatları ise olağan sürecinde sonuçlandırılacak.[1]
Bu ayrım teknik ama önemli. Fon ekranında sat butonunun görünmemesi ile daha önce verilmiş portföy işleminin yok sayılması farklı şeyler. İkinci durum, fonun varlıklarıyla ilgili yarım kalmış işlemlerin kapatılması.[1]
Bir de 130 ile 131 arasındaki fark yüzünden internetteki eski listeler kafa karıştırabilir.[1] Bu nedenle fonun adını sosyal medya ekran görüntüsünden değil, güncel KAP sayfası ve aracı kurum ekranından kontrol etmek gerekiyor.
İlk adım: Fon payı ve yatırımcı hesabı mutabakatı
Usul yürürlüğe girdikten sonraki iki iş günü içinde; her fonun tedavüldeki toplam katılma payı ile yatırımcıların MKK sicil bazlı bireysel saklama hesaplarındaki payları karşılaştırılacak. Rehin, haciz, tedbir gibi kayıtlar ve gerçekleşmemiş emirler de bu eşleştirmeye dahil.[1]
Bu teknik bir muhasebe sürecidir. Paranın kime hangi oranda aktarılacağı ancak bu kayıtlar aynı tabloyu gösterirse netleşir.[1] Tasfiye hesabı, “ekranda gördüğüm son tutar” üzerinden doğrudan bir banka transferi değildir; önce her yatırımcının kaç fon payına sahip olduğunun resmileştirilmesi gerekir.
Kim yönetecek? Tera fonlarında İş Bankası, diğerlerinde Ziraat Bankası
SPK, Tera Portföy fonlarının portföy saklayıcısı olarak Türkiye İş Bankası'nı; A1 Capital, Atlas, Bulls, Hedef, Pardus ve Pusula Portföy fonlarının saklayıcısı olarak da Ziraat Bankası'nı tasfiye sürecini yürütmek üzere yetkilendirdi.[1]
Burada “banka devraldı, bütün zarar silindi” gibi bir sonuç çıkarmamak lazım. Bankaların rolü; tasfiye için gerekli işlemleri yürütmek, kayıtları mutabakatlaştırmak, varlıkların saklama ve nakde çevirme sürecini yönetmek.[1] Yatırımcının alacağı tutar yine fonun portföyündeki varlıkların değerine, satış koşullarına, varsa borç ve giderlere bağlı olacak.
Fon portföyündeki saklamaya konu varlıkların, ilgili bankalar nezdindeki hesaplar altında Takasbank'ta tutulması planlanıyor. Repo, ters repo, Borsa Para Piyasası işlemleri, vadeli mevduat, katılma hesabı, kredi ve benzeri işlemlerden doğan borç-alacakların mutabakatı da önceki saklama kuruluşu, bankalar ve Takasbank arasında yapılacak. Bu bölüm için verilen üst süre, Kurul kararını izleyen 10 iş günü.[1]
Fon varlıkları neden aynı gün satılmıyor?
İşin en hassas tarafı burada. SPK'nın çerçevesinde satışlar, yatırımcı menfaatiyle birlikte piyasa derinliği ve likidite koşulları gözetilerek; bankanın belirleyeceği sıklıkta yapılacak.[1]
Örneğin fon portföyünde kolay satılabilen kısa vadeli bir araç varsa başka, sığ bir hisse ya da vadesi gelmemiş bir işlem varsa başka bir tablo çıkabilir. Her şeyi aynı sabah satmak, özellikle piyasası dar varlıklarda fiyatı aşağı bastırıp yatırımcının zararını büyütebilir; kararın satışlarda piyasa derinliği ve likiditeyi özellikle anmasının nedeni de bu.[1] Bu yüzden süreçte hız kadar satışın hangi fiyattan yapılabildiği de önemli.
Vadesi olan para piyasası araçlarından vade sonunda gelen nakit ve diğer satışlardan doğan nakit, ödeme planına kadar para piyasası araçlarında değerlendirilebilecek. Ardından banka hangi dönemleri belirlerse, oluşan nakit yatırımcıların mutabakatı tamamlanmış bireysel saklama hesaplarına fon payı oranında aktarılacak.[1]
Pratikte bu, ödemenin tek seferde olmak zorunda olmadığı anlamına geliyor; karar nakdin bankanın belirleyeceği dönemlerde aktarılacağını söylüyor.[1] Likit varlıktan para geldikçe kısmi ödeme, daha zor nakde dönen kalemler için daha sonra ek ödeme ihtimali olabilir. Her fonun portföyü farklı olduğu için “komşumun fonuna geldi, benimkine neden gelmedi?” sorusunun cevabı da fon bazında değişebilir.
Gerçekleşmemiş satış emri olanlar için öncelik ne demek?
SPK kararında dikkat çeken detaylardan biri, TEFAS üzerinden satış emri verilmiş fakat gerçekleşmemiş iade talepleri. Bu emirlerden kaynaklanan tutarlar fon hesabına borç olarak yazılacak; tasfiyede elde edilen nakitle bu borçların önce ödeneceği belirtiliyor.[1]
Bu maddeyi “her emrim, ekrandaki son fiyattan kesin ödenecek” şeklinde yorumlamak yanlıştır. Ödeme ve tutar yine kararın uygulanmasına, mutabakata ve fonun nakde dönen varlıklarına bağlı. Fakat gerçekleşmemiş emirlerin kayıtlarda ayrı borç olarak ele alınması ve öncelikli ödeme sırasına konması, yatırımcı açısından önemli bir kayıt mekanizması.[1]
İhbarlı fonlarda 17 Eylül saat 13.30'dan sonra verilen iade emirleri ile para piyasası fonlarında izahnamede yazan gün sonu valör atlama saatinden sonra iletilen emirler de tasfiye kapsamına alındı.[1] Bu nedenle emri hangi saatte verdiğiniz, özellikle sınırdaki işlemlerde önem taşıyabilir.
Üç ay: Takvim mi, kesin ödeme tarihi mi?
Tasfiye duyurusundan itibaren en fazla üç aylık sürenin bitimini izleyen ilk iş gününde tasfiyenin sona ermesi öngörülüyor; SPK uygun görürse bu süre uzatılabilecek.[1]
Bu nedenle, üç ayı tek seferlik ödeme tarihi olarak görmek yanıltıcıdır. Bu, tasfiye malvarlığı süreci için tanımlanmış üst çerçeve; ayrıca SPK süreyi uzatabilir.[1] Nakdin hangi dönemlerde aktarılacağı, fonun varlık bileşimi ve bankanın ödeme planıyla netleşecek. Kısa süreli, likit araçların ağırlıkta olduğu bir fon ile yoğunlaşmış ya da satış derinliği sınırlı varlık taşıyan fonun aynı ritimde ilerlemesini beklemek gerçekçi değil.
KAP'taki Tera açıklaması ne söylüyor, ne söylemiyor?
Tera Yatırım'ın 15 Eylül tarihli KAP açıklaması, Pusula Grubu'na ilişkin planlanan pay devrinin henüz hukuken ve fiilen tamamlanmadığını; bu nedenle Pusula Portföy fonlarının portföy ve likidite yönetiminin o tarih itibarıyla Tera Grubu'nun yönetim ve sorumluluğunda olmadığını söylüyor.[2]
Bu açıklamanın dar anlamı şu: planlanan devir ile Pusula fonlarının o günkü likidite sürecini otomatik olarak aynı tüzel sorumluluk altında görmek doğru değil. Fakat bu, tasfiye sürecinin ya da yatırımcıların ödeme tutarının nasıl sonuçlanacağı hakkında garanti veren bir açıklama da değil. KAP metnini kendi söylediği sınırlar içinde okumak gerekiyor; yorum kısmında boşlukları doldurmak, böyle günlerde en kolay yapılan hata.
Yatırımcı için pratik adımlar
En kötü kombinasyon panik ve kulaktan dolma bilgi. Tasfiye kapsamındaki bir fonunuz varsa, kontrol listesi şu:
- Fonun tam unvanını doğrulayın. Benzer isimli fonlar ve eski listeler karışabiliyor.
- KAP fon sayfasını takip edin. MKK'nın yayımlayacağı tasfiye duyurusu, fon özelindeki açıklamalar ve ödeme planı burada kritik olacak.
- Aracı kurum hesabınızı kontrol edin. Pay adedi, varsa gerçekleşmemiş emriniz ve iletişim bilgileriniz güncel mi bakın.
- İzahnameyi açın. Fonun değerleme, alım-satım ve valör kuralları hâlâ önem taşıyor; özellikle para piyasası fonu adı tek başına aynı gün nakit garantisi değildir.
- KAP dışındaki iddiaları temkinli okuyun. Resmî açıklamayı haber yorumundan ayırmak gerekiyor.
SPK'nın Yatırım Fonlarına İlişkin Rehberi, fonların alım-satım, değerleme, kamuyu aydınlatma ve tasfiye çerçevesini düzenliyor; bu nedenle süreçte yayımlanacak fon bazlı duyuruların arkasındaki ana mevzuat metinlerinden biri bu.[3]
Şimdilik resim daha net: işlem kapısı kapalı, kayıtlar eşleştirilecek, varlıklar saklama bankaları ve Takasbank altyapısında kontrol edilecek, satışlar tek kalemde değil likiditeye göre yürütülecek ve oluşan nakit pay oranında aktarılacak.[1] Bütün hikâye burada bitmiyor; fon bazlı ödeme planları ile KAP duyuruları geldikçe asıl tablo ortaya çıkacak.
Sources
[1] https://www.kap.org.tr/tr/Bildirim/1665136 — 131 fon için tasfiye usul ve esasları [2] https://kap.org.tr/tr/Bildirim/1662935 — Pusula Grubu Devir Süreci ve Pusula Portföy Yatırım Fonlarına İlişkin Açıklama [3] https://spk.gov.tr/data/6a91fe7d8f95db1fb01ff366/Yat%C4%B1r%C4%B1m%20Fonlar%C4%B1na%20%C4%B0li%C5%9Fkin%20Rehber.pdf — Yatırım Fonlarına İlişkin Rehber
#SPK#KAP#fon tasfiyesi#TEFAS#Pusula Portföy#Tera Portföy